“Cải thiện doanh số”, “nâng cao hiệu suất làm việc”, “tăng sự hài lòng của khách hàng” là những mục tiêu quen thuộc trong doanh nghiệp. Tuy nhiên, nếu không xác định rõ cần cải thiện bao nhiêu, trong thời gian nào và bằng cách nào để đo lường, những mục tiêu này rất khó chuyển thành hành động cụ thể.
Đây cũng là lý do nhiều doanh nghiệp xây dựng kế hoạch đầu năm khá chi tiết nhưng đến cuối kỳ vẫn gặp khó khăn khi đánh giá kết quả. Nhân viên không rõ ưu tiên, trưởng phòng khó theo dõi tiến độ, còn ban lãnh đạo thiếu căn cứ để xác định mục tiêu đã hoàn thành hay chưa.
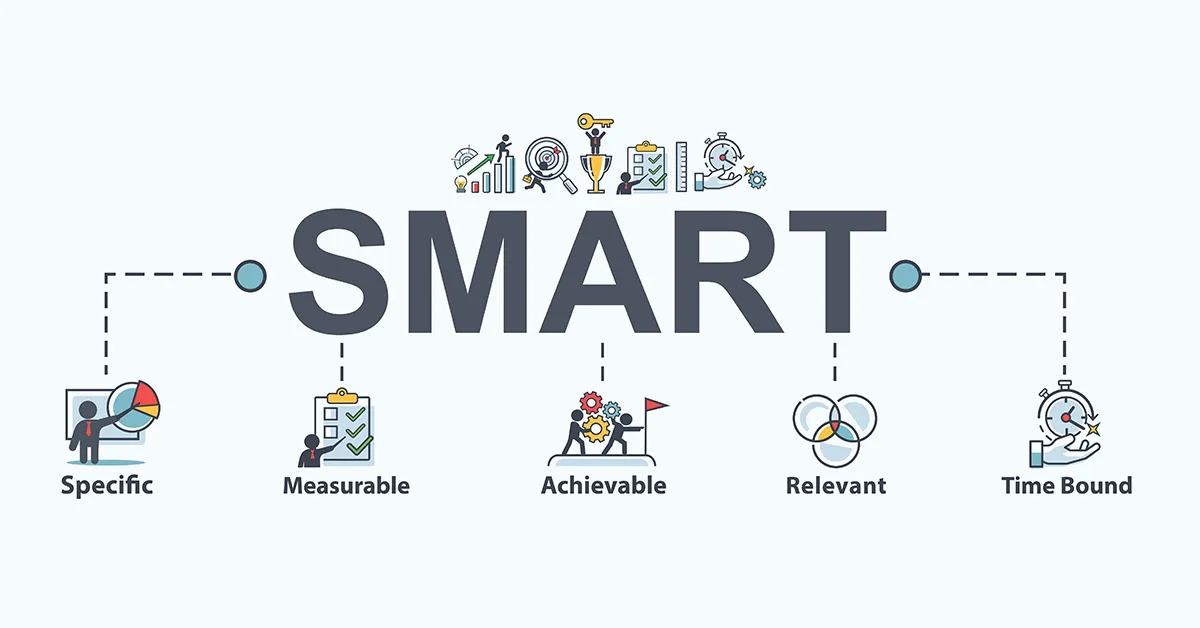
SMART là phương pháp giúp biến những mục tiêu chung chung thành mục tiêu cụ thể, có thể đo lường và theo dõi trong một khoảng thời gian xác định. Phương pháp này có thể áp dụng cho mục tiêu kinh doanh, tuyển dụng, vận hành và phát triển nhân sự.
TÓM TẮT DÀNH CHO NHÀ QUẢN TRỊ
- SMART là viết tắt của năm tiêu chí: Specific, Measurable, Achievable, Relevant và Time-bound.
- Một mục tiêu SMART cần rõ ràng về kết quả mong muốn, có cách đo lường, khả thi với nguồn lực hiện có, phù hợp với ưu tiên chung và có thời hạn hoàn thành.
- Để đặt mục tiêu SMART, doanh nghiệp có thể thực hiện bốn bước: xác định kết quả cần đạt, lựa chọn chỉ số đo lường, kiểm tra tính khả thi và thiết lập thời hạn cùng kế hoạch hành động.
- Mục tiêu SMART có thể áp dụng cho nhiều phòng ban, nhưng chỉ số và mức kỳ vọng phải phù hợp với chức năng của từng bộ phận.
- Mục tiêu chỉ thực sự hữu ích khi được theo dõi định kỳ, có người chịu trách nhiệm và được điều chỉnh khi điều kiện thực tế thay đổi.
1. Mục tiêu SMART là gì?
Mục tiêu SMART là mục tiêu được xây dựng theo năm tiêu chí: cụ thể, đo lường được, khả thi, phù hợp và có thời hạn rõ ràng.
SMART là một phương pháp thiết lập mục tiêu được sử dụng rộng rãi trong quản trị và lập kế hoạch. Thay vì chỉ nêu điều doanh nghiệp muốn đạt được, phương pháp này yêu cầu người đặt mục tiêu làm rõ kết quả mong muốn, cách xác định thành công và khoảng thời gian thực hiện.
Ví dụ, mục tiêu “tăng doanh số trong thời gian tới” chưa đủ rõ để giao việc và đánh giá. Nhân viên không biết doanh số cần tăng bao nhiêu, trong bao lâu và dựa trên số liệu nào.
Một mục tiêu được diễn đạt theo SMART có thể là:
“Tăng doanh thu bán hàng của phòng kinh doanh thêm 15% trong quý IV so với quý III, thông qua việc cải thiện tỷ lệ chuyển đổi khách hàng tiềm năng và tăng cường chăm sóc khách hàng hiện hữu.”
Mục tiêu này đã xác định được kết quả cần đạt, chỉ số đo lường, khoảng thời gian và hướng hành động dự kiến. Tuy nhiên, trước khi giao chính thức, doanh nghiệp vẫn cần kiểm tra tính khả thi dựa trên doanh thu nền, nguồn lực và điều kiện thị trường.
SMART không bảo đảm mục tiêu chắc chắn thành công. Giá trị của phương pháp nằm ở việc giúp doanh nghiệp đặt mục tiêu rõ ràng hơn, giảm cách hiểu khác nhau và tạo cơ sở để theo dõi tiến độ.
2. Giải thích 5 tiêu chí SMART
2.1. S – Specific: Cụ thể
Mục tiêu cần mô tả rõ kết quả muốn đạt được, phạm vi công việc và đối tượng liên quan. Người thực hiện cần hiểu chính xác mình phải hoàn thành điều gì.
Một mục tiêu quá chung chung thường dẫn đến nhiều cách hiểu khác nhau giữa nhân viên và quản lý.
Ví dụ chưa đạt: Nâng cao chất lượng chăm sóc khách hàng.
Ví dụ rõ hơn: Cải thiện chất lượng phản hồi yêu cầu hỗ trợ của khách hàng tại bộ phận chăm sóc khách hàng.
Ví dụ thứ hai đã xác định được hoạt động và bộ phận liên quan, nhưng vẫn cần thêm chỉ số và thời hạn để trở thành một mục tiêu SMART hoàn chỉnh.
Khi xác định tính cụ thể, hãy trả lời:
- Cần đạt được kết quả gì?
- Bộ phận hoặc cá nhân nào chịu trách nhiệm?
- Phạm vi công việc nào được áp dụng?
- Kết quả cuối cùng cần thể hiện như thế nào?
2.2. M – Measurable: Đo lường được
Mục tiêu cần có chỉ số hoặc tiêu chí để xác định mức độ hoàn thành. Chỉ số có thể là doanh thu, tỷ lệ chuyển đổi, thời gian xử lý, tỷ lệ sai sót hoặc một tiêu chí chất lượng được định nghĩa rõ ràng.
Ví dụ chưa đạt: Cải thiện tốc độ phản hồi khách hàng.
Ví dụ đo lường được: Đạt tỷ lệ ít nhất 90% yêu cầu hỗ trợ được phản hồi trong vòng một ngày làm việc.
Để sử dụng chỉ số này, doanh nghiệp cần thống nhất thế nào là “đã phản hồi”, nguồn dữ liệu lấy từ đâu và cách xử lý những yêu cầu chưa đủ thông tin. Nếu không, các bộ phận có thể báo cáo cùng một chỉ số theo những cách khác nhau.
Khi lựa chọn chỉ số, nên ưu tiên những dữ liệu có thể thu thập ổn định, phản ánh đúng kết quả và không khuyến khích hành vi chạy theo số lượng mà bỏ qua chất lượng.
2.3. A – Achievable: Khả thi
Mục tiêu cần có tính thử thách nhưng vẫn phù hợp với nguồn lực, năng lực đội ngũ và điều kiện thực tế.
Một mục tiêu quá dễ có thể không thúc đẩy cải thiện đáng kể. Ngược lại, mục tiêu vượt xa khả năng thực hiện có thể khiến nhân viên mất động lực hoặc tập trung vào việc đạt chỉ tiêu bằng mọi giá.
Ví dụ chưa hợp lý: Tăng gấp đôi doanh thu trong một tháng dù chưa có thêm nhân sự, ngân sách hoặc nguồn khách hàng mới.
Ví dụ cần kiểm chứng: Tăng doanh thu 15% trong quý tiếp theo, dựa trên số liệu kinh doanh hiện tại, cơ hội bán hàng đang có và kế hoạch hành động cụ thể.
Mức tăng 15% chỉ là ví dụ minh họa, không phải tỷ lệ phù hợp cho mọi doanh nghiệp. Trước khi giao mục tiêu, nhà quản lý cần xem xét kết quả quá khứ, năng lực đội ngũ, ngân sách, mùa vụ và các yếu tố bên ngoài.
2.4. R – Relevant: Phù hợp
Mục tiêu phải đóng góp vào định hướng chung của doanh nghiệp hoặc giải quyết một vấn đề quan trọng của bộ phận.
Một mục tiêu có thể cụ thể và đo lường được nhưng vẫn không hữu ích nếu không liên quan đến ưu tiên hiện tại.
Ví dụ, nếu doanh nghiệp đang tập trung cải thiện lợi nhuận, việc tăng doanh thu bằng mọi giá có thể không phù hợp khi chi phí bán hàng và chi phí phục vụ khách hàng tăng nhanh hơn doanh thu.
Mục tiêu cần được xem xét trong mối quan hệ với các mục tiêu khác, chẳng hạn như doanh thu, lợi nhuận, chất lượng dịch vụ và mức độ hài lòng của khách hàng.
Để đánh giá tính phù hợp, hãy hỏi:
- Mục tiêu này hỗ trợ ưu tiên nào của doanh nghiệp?
- Kết quả có tạo ra giá trị thực tế không?
- Mục tiêu có xung đột với chỉ tiêu hoặc trách nhiệm của bộ phận khác không?
- Có cần bổ sung chỉ số chất lượng để tránh tối ưu một chiều không?
2.5. T – Time-bound: Có thời hạn
Mục tiêu cần xác định thời điểm hoàn thành hoặc khoảng thời gian thực hiện. Thời hạn giúp người thực hiện xác định mức độ ưu tiên, còn người quản lý có cơ sở theo dõi và đánh giá kết quả.
Ví dụ chưa đạt: Giảm thời gian xử lý hồ sơ tuyển dụng.
Ví dụ có thời hạn: Giảm thời gian trung bình từ khi tiếp nhận yêu cầu tuyển dụng đến khi gửi danh sách ứng viên phù hợp xuống còn tối đa 10 ngày làm việc trong quý I năm sau.
Mốc 10 ngày chỉ là ví dụ. Doanh nghiệp cần xác định thời hạn phù hợp với vị trí tuyển dụng, thị trường lao động và quy trình nội bộ.
Ngoài thời hạn cuối cùng, những mục tiêu quan trọng có thể cần các mốc kiểm tra giữa kỳ để phát hiện vấn đề sớm, thay vì chỉ đánh giá khi kỳ thực hiện đã kết thúc.
3. Cách đặt mục tiêu SMART trong 4 bước
Hiểu năm tiêu chí SMART là bước đầu tiên. Để áp dụng vào thực tế, nhà quản lý cần chuyển một định hướng chung thành mục tiêu có chỉ số, người chịu trách nhiệm và kế hoạch thực hiện.
Bước 1. Xác định kết quả cần đạt
Bắt đầu từ vấn đề cần giải quyết hoặc kết quả doanh nghiệp muốn cải thiện. Không nên bắt đầu bằng việc chọn một con số hấp dẫn khi chưa biết mục tiêu thực sự phục vụ điều gì.
Ví dụ, phòng nhân sự nhận thấy nhiều nhân viên mới nghỉ việc trong thời gian đầu. Mục tiêu có thể tập trung vào cải thiện chất lượng tuyển dụng và hội nhập nhân viên mới, thay vì chỉ đặt mục tiêu tuyển đủ người.
Ở bước này, cần làm rõ:
- Vấn đề hiện tại là gì?
- Kết quả mong muốn là gì?
- Ai hoặc bộ phận nào chịu trách nhiệm?
- Kết quả này đóng góp như thế nào vào mục tiêu chung?
Đầu ra: Một mục tiêu ban đầu mô tả rõ kết quả mong muốn.
Bước 2. Chọn chỉ số và xác định mức mục tiêu
Tiếp theo, lựa chọn chỉ số phù hợp để đánh giá kết quả. Cần xác định cách tính, nguồn dữ liệu và mức hiện tại trước khi đặt mức kỳ vọng.
Ví dụ, nếu doanh nghiệp muốn giảm tỷ lệ nhân viên mới nghỉ việc, cần xác định tỷ lệ hiện tại, khoảng thời gian theo dõi và nhóm nhân viên được tính vào chỉ số.
Một mục tiêu sẽ khó đánh giá nếu các bên không thống nhất cách tính ngay từ đầu.
Đầu ra: Chỉ số, mức hiện tại, mức mục tiêu và nguồn dữ liệu.
Bước 3. Kiểm tra tính khả thi và mức độ phù hợp
Đối chiếu mục tiêu với nguồn lực và các ưu tiên hiện tại của doanh nghiệp.
Nhà quản lý cần xem xét ngân sách, năng lực nhân sự, khối lượng công việc, dữ liệu quá khứ và những yếu tố bên ngoài có thể ảnh hưởng đến kết quả.
Nếu mục tiêu phụ thuộc vào nhiều bộ phận, cần xác định những điều kiện phối hợp cần thiết. Nếu một chỉ số có thể dẫn đến hành vi không mong muốn, nên bổ sung chỉ số cân bằng.
Ví dụ, mục tiêu tăng số lượng khách hàng mới nên được xem xét cùng tỷ lệ chuyển đổi, chất lượng khách hàng hoặc biên lợi nhuận khi những yếu tố này có ý nghĩa với chiến lược kinh doanh.
Đầu ra: Mục tiêu đã được kiểm tra về tính khả thi, mức độ phù hợp và các điều kiện cần thiết.
Bước 4. Thiết lập thời hạn, người phụ trách và kế hoạch hành động
Một mục tiêu SMART cần được chuyển thành công việc cụ thể. Doanh nghiệp cần xác định thời hạn, người chịu trách nhiệm, những hoạt động chính và cách theo dõi tiến độ.
Có thể sử dụng mẫu sau:
| Thành phần | Nội dung cần xác định |
|---|---|
| Mục tiêu | Kết quả cụ thể cần đạt |
| Chỉ số đo lường | Cách tính và tiêu chí đánh giá |
| Mức hiện tại | Kết quả tại thời điểm bắt đầu |
| Mức mục tiêu | Kết quả mong muốn |
| Người phụ trách | Cá nhân hoặc bộ phận chịu trách nhiệm |
| Thời hạn | Ngày hoàn thành hoặc kỳ thực hiện |
| Kế hoạch hành động | Những việc chính cần thực hiện |
| Theo dõi | Tần suất cập nhật và mốc đánh giá |
Không phải mọi mục tiêu đều cần một bảng biểu phức tạp. Với mục tiêu đơn giản, các thông tin trên có thể được ghi trong một dòng trên bảng kế hoạch. Với mục tiêu liên phòng ban, việc ghi nhận đầy đủ giúp hạn chế hiểu nhầm về trách nhiệm.
4. Ví dụ mục tiêu SMART cho từng phòng ban
Dưới đây là các ví dụ minh họa để doanh nghiệp tham khảo. Các tỷ lệ và thời hạn không phải chuẩn áp dụng chung; cần điều chỉnh theo dữ liệu nền, nguồn lực và đặc điểm hoạt động của từng tổ chức.
4.1. Ví dụ cho phòng kinh doanh
Mục tiêu ban đầu: Tăng doanh số.
Mục tiêu này chưa nêu rõ mức tăng, thời gian thực hiện và cách đánh giá kết quả.
Mục tiêu theo SMART:
“Tăng doanh thu bán hàng của phòng kinh doanh thêm 15% trong quý IV so với quý III, thông qua việc nâng cao tỷ lệ chuyển đổi khách hàng tiềm năng và thực hiện kế hoạch chăm sóc khách hàng hiện hữu.”
| Tiêu chí SMART | Cách thể hiện |
|---|---|
| Specific – Cụ thể | Tăng doanh thu của phòng kinh doanh |
| Measurable – Đo lường được | Doanh thu tăng 15% so với quý III |
| Achievable – Khả thi | Cần kiểm chứng bằng dữ liệu bán hàng, nguồn khách hàng và năng lực đội ngũ |
| Relevant – Phù hợp | Hỗ trợ mục tiêu tăng trưởng doanh thu |
| Time-bound – Có thời hạn | Hoàn thành trong quý IV |
Để triển khai mục tiêu này, trưởng phòng có thể chia nhỏ thành các hoạt động như rà soát cơ hội bán hàng, cải thiện tốc độ phản hồi khách hàng tiềm năng và theo dõi tỷ lệ chuyển đổi theo từng giai đoạn.
Tuy nhiên, chỉ số doanh thu không nên được xem xét riêng lẻ nếu doanh nghiệp đồng thời quan tâm đến lợi nhuận, tỷ lệ hoàn trả hoặc chất lượng khách hàng. Các chỉ số bổ sung cần được lựa chọn theo chiến lược thực tế.
4.2. Ví dụ cho phòng nhân sự
Mục tiêu ban đầu: Cải thiện hiệu quả tuyển dụng.
Mục tiêu theo SMART:
“Giảm thời gian trung bình từ khi tiếp nhận yêu cầu tuyển dụng đã được phê duyệt đến khi gửi danh sách ứng viên đáp ứng tiêu chí xuống còn tối đa 10 ngày làm việc trong quý I, đối với các vị trí thuộc nhóm tuyển dụng thông thường.”
| Tiêu chí SMART | Cách thể hiện |
|---|---|
| Specific – Cụ thể | Rút ngắn thời gian gửi danh sách ứng viên phù hợp |
| Measurable – Đo lường được | Tối đa 10 ngày làm việc |
| Achievable – Khả thi | Cần đối chiếu dữ liệu tuyển dụng trước đó và nguồn ứng viên |
| Relevant – Phù hợp | Hỗ trợ nhu cầu bổ sung nhân sự đúng thời điểm |
| Time-bound – Có thời hạn | Trong quý I |
Để đạt mục tiêu, bộ phận nhân sự có thể chuẩn hóa yêu cầu tuyển dụng, thống nhất tiêu chí sàng lọc, xây dựng nguồn ứng viên và phối hợp với quản lý chuyên môn để rút ngắn thời gian phản hồi.
Điều quan trọng là không đánh đổi chất lượng tuyển dụng để đạt tốc độ. Doanh nghiệp có thể theo dõi thêm tỷ lệ ứng viên vượt qua vòng phỏng vấn chuyên môn hoặc tỷ lệ nhân viên mới đáp ứng yêu cầu sau thời gian thử việc.
4.3. Ví dụ cho phòng vận hành
Mục tiêu ban đầu: Giảm lỗi trong quá trình xử lý đơn hàng.
Mục tiêu theo SMART:
“Giảm tỷ lệ đơn hàng phải xử lý lại do sai sót nhập liệu từ mức hiện tại xuống dưới 2% tổng số đơn hàng trong quý IV, thông qua việc chuẩn hóa biểu mẫu nhập liệu và bổ sung bước kiểm tra trước khi xác nhận đơn.”
| Tiêu chí SMART | Cách thể hiện |
|---|---|
| Specific – Cụ thể | Giảm lỗi nhập liệu gây phát sinh xử lý lại |
| Measurable – Đo lường được | Dưới 2% tổng số đơn hàng |
| Achievable – Khả thi | Cần kiểm tra mức lỗi hiện tại và nguyên nhân chính |
| Relevant – Phù hợp | Giảm lãng phí thời gian và cải thiện chất lượng vận hành |
| Time-bound – Có thời hạn | Hoàn thành trong quý IV |
Để triển khai, bộ phận vận hành cần xác định những lỗi phổ biến, điều chỉnh biểu mẫu, hướng dẫn nhân viên và theo dõi số đơn hàng phải sửa lại theo tuần hoặc tháng.
Nếu lỗi phát sinh chủ yếu từ thông tin đầu vào do khách hàng hoặc bộ phận khác cung cấp, chỉ yêu cầu nhân viên vận hành cẩn thận hơn sẽ không đủ. Quy trình cần có bước xác minh thông tin và cơ chế phối hợp giữa các bên.
4.4. Mẫu tổng hợp mục tiêu SMART theo phòng ban
| Bộ phận | Mục tiêu minh họa | Chỉ số | Thời hạn |
|---|---|---|---|
| Kinh doanh | Tăng doanh thu so với kỳ trước | Tỷ lệ tăng doanh thu | Quý IV |
| Nhân sự | Rút ngắn thời gian gửi danh sách ứng viên phù hợp | Số ngày làm việc trung bình | Quý I |
| Vận hành | Giảm lỗi nhập liệu gây xử lý lại | Tỷ lệ đơn hàng phải xử lý lại | Quý IV |
| Chăm sóc khách hàng | Cải thiện tốc độ phản hồi yêu cầu | Tỷ lệ phản hồi trong thời hạn quy định | Theo tháng hoặc quý |
| Tài chính – kế toán | Giảm hồ sơ thanh toán phải bổ sung | Tỷ lệ hồ sơ cần bổ sung | Theo tháng hoặc quý |
Các ví dụ trên là khung tham khảo. Trước khi áp dụng, doanh nghiệp cần xác định dữ liệu nền, cách tính chỉ số và mức mục tiêu phù hợp. Không nên sử dụng các tỷ lệ minh họa như tiêu chuẩn chung cho mọi tổ chức.
5. Những sai lầm thường gặp khi đặt mục tiêu SMART
Sai lầm 1: Chỉ đặt mục tiêu mà không có kế hoạch hành động
Mục tiêu rõ ràng chưa đủ để tạo ra kết quả. Nếu không xác định những công việc cần thực hiện, người phụ trách và nguồn lực cần thiết, mục tiêu dễ dừng lại ở mức cam kết trên giấy.
Cách khắc phục: Chia mục tiêu thành các hoạt động cụ thể, giao người phụ trách và xác định mốc kiểm tra.
Sai lầm 2: Đặt chỉ tiêu quá cao hoặc quá dễ
Mục tiêu quá cao so với nguồn lực có thể tạo áp lực không cần thiết. Ngược lại, mục tiêu quá dễ có thể không thúc đẩy cải thiện.
Cách khắc phục: Dựa trên dữ liệu quá khứ, năng lực thực tế và điều kiện thị trường để xác định mức kỳ vọng. Khi thiếu dữ liệu, nên xem mục tiêu ban đầu là giả định cần kiểm chứng.
Sai lầm 3: Chọn chỉ số dễ đo nhưng không phản ánh đúng kết quả
Ví dụ, tăng số lượng cuộc gọi không đồng nghĩa với tăng doanh thu nếu chất lượng cuộc gọi và tỷ lệ chuyển đổi không cải thiện.
Cách khắc phục: Chọn chỉ số phản ánh kết quả cần đạt và bổ sung chỉ số chất lượng khi cần thiết.
Sai lầm 4: Mục tiêu của các phòng ban xung đột với nhau
Phòng kinh doanh có thể muốn tăng doanh số bằng cách nhận nhiều đơn hàng hơn, trong khi phòng vận hành lại chịu trách nhiệm giảm lỗi và duy trì thời gian giao hàng. Nếu các mục tiêu không được phối hợp, việc tối ưu của bộ phận này có thể gây khó khăn cho bộ phận khác.
Cách khắc phục: Đối chiếu mục tiêu của các phòng ban với ưu tiên chung và thống nhất những chỉ số cần phối hợp.
Sai lầm 5: Giao mục tiêu nhưng không theo dõi tiến độ
Nếu chỉ đánh giá vào cuối kỳ, doanh nghiệp có thể phát hiện vấn đề quá muộn để điều chỉnh.
Cách khắc phục: Thiết lập lịch cập nhật phù hợp với thời gian thực hiện. Mục tiêu theo quý có thể cần kiểm tra hàng tuần hoặc hàng tháng tùy tính chất công việc.
Sai lầm 6: Không điều chỉnh khi điều kiện thay đổi
Thị trường, ngân sách, nhân sự hoặc yêu cầu khách hàng có thể thay đổi khiến giả định ban đầu không còn phù hợp.
Cách khắc phục: Rà soát mục tiêu khi xuất hiện thay đổi quan trọng. Việc điều chỉnh cần có lý do rõ ràng, được thống nhất và ghi nhận để tránh biến mục tiêu thành chỉ tiêu tùy ý thay đổi.
6. SMART có gì khác với KPI và OKR?
SMART, KPI và OKR có liên quan đến quản trị mục tiêu nhưng không phải là ba khái niệm thay thế cho nhau.
| Tiêu chí | SMART | KPI | OKR |
|---|---|---|---|
| Bản chất | Khung tiêu chí để xây dựng mục tiêu rõ ràng | Hệ thống chỉ số theo dõi hiệu suất hoặc kết quả | Phương pháp thiết lập mục tiêu và các kết quả then chốt |
| Trả lời câu hỏi | Mục tiêu có đủ rõ và có thể thực hiện, đo lường không? | Kết quả đang ở mức nào so với tiêu chuẩn hoặc mục tiêu? | Muốn đạt điều gì và kết quả then chốt nào chứng minh tiến bộ? |
| Thành phần điển hình | Cụ thể, đo lường được, khả thi, phù hợp, có thời hạn | Chỉ số, cách tính, mục tiêu hoặc ngưỡng đánh giá | Objective và Key Results |
| Cách sử dụng | Thiết kế hoặc rà soát mục tiêu | Theo dõi hiệu suất và kết quả | Định hướng ưu tiên và theo dõi tiến triển theo chu kỳ |
| Khả năng kết hợp | Có thể dùng để kiểm tra chất lượng mục tiêu | Có thể cung cấp dữ liệu cho mục tiêu SMART hoặc OKR | Có thể sử dụng các kết quả then chốt được diễn đạt theo SMART khi phù hợp |
Ví dụ, doanh nghiệp có thể đặt mục tiêu SMART để giảm thời gian xử lý đơn hàng, sử dụng KPI để theo dõi thời gian xử lý thực tế và đưa mục tiêu cải thiện trải nghiệm khách hàng vào hệ thống OKR của quý.
Điều quan trọng là xác định rõ vai trò của từng phương pháp. SMART giúp mục tiêu rõ ràng hơn, nhưng không tự thay thế hệ thống chỉ số hiệu suất hay cơ chế quản trị mục tiêu của doanh nghiệp.
7. Theo dõi mục tiêu SMART như thế nào để đạt kết quả?
Một mục tiêu SMART chỉ thực sự có giá trị khi được theo dõi trong suốt quá trình thực hiện. Nhà quản lý cần biết tiến độ đang ở đâu, nguyên nhân của khoảng cách so với kế hoạch và hành động nào cần được ưu tiên.
Có thể bắt đầu với bốn hoạt động:
Thứ nhất, cập nhật dữ liệu theo chu kỳ. Xác định thời điểm ghi nhận số liệu và người chịu trách nhiệm cập nhật. Nên ưu tiên nguồn dữ liệu thống nhất để tránh mỗi bộ phận sử dụng một cách tính khác nhau.
Thứ hai, so sánh kết quả thực tế với mục tiêu. Xác định mức hoàn thành, khoảng cách còn lại và xu hướng thay đổi. Khi có chênh lệch, cần phân biệt nguyên nhân do năng lực thực hiện, nguồn lực, quy trình hay yếu tố bên ngoài.
Thứ ba, xác định hành động tiếp theo. Cuộc họp theo dõi mục tiêu nên tập trung vào quyết định cần đưa ra, trở ngại cần tháo gỡ và người chịu trách nhiệm xử lý, thay vì chỉ báo cáo số liệu.
Thứ tư, điều chỉnh khi có căn cứ. Nếu mục tiêu không còn phù hợp với điều kiện thực tế, cần xem xét lại giả định, nguồn lực hoặc thời hạn. Mọi thay đổi quan trọng nên được thống nhất và ghi nhận.
Đối với doanh nghiệp có nhiều phòng ban, việc theo dõi mục tiêu còn cần làm rõ mối liên hệ giữa các bộ phận. Ví dụ, kết quả doanh thu có thể phụ thuộc vào chất lượng khách hàng tiềm năng, tốc độ phản hồi, năng lực giao hàng và chất lượng dịch vụ sau bán.
Hars có thể là một lựa chọn để doanh nghiệp tìm hiểu các giải pháp hỗ trợ quản lý công việc và phối hợp đội ngũ. Khi đánh giá công cụ, doanh nghiệp nên xác minh các tính năng thực tế và lựa chọn giải pháp phù hợp với cách vận hành của mình.
Tìm hiểu giải pháp quản trị doanh nghiệp cùng Hars
8. Câu hỏi thường gặp về mục tiêu SMART
Mục tiêu SMART có bắt buộc phải có con số không?
Không phải mọi mục tiêu đều cần một con số đơn giản, nhưng phải có tiêu chí đánh giá rõ ràng. Với mục tiêu định tính, doanh nghiệp có thể xác định tiêu chuẩn đầu ra, điều kiện nghiệm thu hoặc thang đánh giá thống nhất.
Có thể sử dụng SMART cho mục tiêu cá nhân không?
Có. SMART có thể áp dụng cho mục tiêu học tập, phát triển kỹ năng, quản lý thời gian hoặc cải thiện thói quen. Điều quan trọng là xác định kết quả mong muốn, cách đánh giá và thời hạn phù hợp.
Mục tiêu SMART có giống KPI không?
Không. SMART là khung tiêu chí để xây dựng mục tiêu rõ ràng. KPI là chỉ số dùng để theo dõi hiệu suất hoặc kết quả. Một mục tiêu SMART có thể sử dụng một hoặc nhiều KPI làm căn cứ đo lường.
Có thể sử dụng SMART cùng OKR không?
Có. SMART có thể hỗ trợ diễn đạt mục tiêu và kết quả then chốt rõ ràng hơn trong một hệ thống OKR. Tuy nhiên, SMART không thay thế toàn bộ phương pháp OKR, vốn còn bao gồm việc lựa chọn ưu tiên và liên kết các kết quả then chốt với mục tiêu.
Nên đặt bao nhiêu mục tiêu SMART cho mỗi nhân viên?
Không có số lượng cố định phù hợp với mọi vị trí. Doanh nghiệp nên ưu tiên một số mục tiêu quan trọng, phù hợp với phạm vi trách nhiệm và khối lượng công việc. Quá nhiều mục tiêu có thể làm phân tán nguồn lực và khiến nhân viên khó xác định ưu tiên.
Kết luận: Mục tiêu rõ ràng là bước đầu để quản trị hiệu quả
SMART giúp doanh nghiệp chuyển những định hướng chung thành mục tiêu cụ thể, có thể đo lường, phù hợp với nguồn lực và có thời hạn rõ ràng. Khi được áp dụng đúng, phương pháp này giúp nhân viên hiểu điều cần đạt, người quản lý theo dõi tiến độ và các phòng ban phối hợp tốt hơn.
Tuy nhiên, một mục tiêu SMART không tự tạo ra kết quả. Doanh nghiệp vẫn cần kế hoạch hành động, phân công trách nhiệm, dữ liệu đáng tin cậy và cơ chế rà soát định kỳ. Mục tiêu cũng cần được xây dựng dựa trên điều kiện thực tế, thay vì lựa chọn những con số hấp dẫn nhưng thiếu căn cứ.
Với doanh nghiệp nhỏ, hãy bắt đầu bằng một mục tiêu quan trọng của từng bộ phận, xác định cách đo lường, kiểm tra tính khả thi và thống nhất thời hạn. Sau đó, duy trì việc theo dõi để kịp thời xử lý trở ngại và cải thiện kết quả.
Muốn kết nối mục tiêu với công việc và tiến độ thực tế của đội ngũ? Tìm hiểu các giải pháp quản trị doanh nghiệp của Hars.
WHAT ARE SMART GOALS? HOW TO SET THEM WITH PRACTICAL EXAMPLES
Nguồn tham khảo
- Doran, G. T. (1981). There's a S.M.A.R.T. Way to Write Management's Goals and Objectives. Management Review.
- Drucker, P. F. (1954). The Practice of Management. Harper & Row.
- Các tài liệu hướng dẫn quản trị mục tiêu và đo lường hiệu suất của doanh nghiệp.
“Increase sales,” “improve employee productivity,” and “raise customer satisfaction” are common business objectives. However, without defining how much improvement is required, when it should happen, and how success will be measured, these objectives are difficult to translate into concrete action.
This is one reason businesses can develop detailed annual plans but still struggle to evaluate results at the end of the year. Employees are unclear about priorities, department managers find it difficult to monitor progress, and leadership lacks a consistent basis for determining whether objectives have been achieved.
SMART is a framework that helps turn vague intentions into specific, measurable goals with a defined timeframe. It can be applied to sales, recruitment, operations, and employee development.
EXECUTIVE SUMMARY
- SMART stands for Specific, Measurable, Achievable, Relevant, and Time-bound.
- A SMART goal clearly defines the desired outcome, how it will be measured, whether it is feasible with available resources, how it supports broader priorities, and when it should be completed.
- Businesses can set SMART goals in four steps: define the desired outcome, choose measurement criteria, assess feasibility, and establish a deadline and action plan.
- SMART goals can be applied across departments, but the metrics and expectations must reflect each department's responsibilities.
- Goals become useful when they are reviewed regularly, assigned to accountable owners, and adjusted when circumstances materially change.
1. What Are SMART Goals?
A SMART goal is an objective designed around five criteria: Specific, Measurable, Achievable, Relevant, and Time-bound.
SMART is a widely used goal-setting framework in management and planning. Instead of simply describing what a business wants to achieve, it requires the goal setter to clarify the intended outcome, how success will be determined, and the period in which the goal should be pursued.
For example, “increase sales in the coming period” is not sufficiently clear for assigning work or evaluating performance. Employees do not know how much sales must increase, over what period, or which data will be used to assess the result.
A SMART version might be:
“Increase the sales department's revenue by 15% in Q4 compared with Q3 by improving lead conversion and strengthening engagement with existing customers.”
This statement identifies the desired result, measurement, timeframe, and intended actions. Before formally assigning the goal, however, the business should still assess feasibility based on baseline revenue, available resources, and market conditions.
SMART does not guarantee success. Its value lies in helping organizations set clearer expectations, reduce ambiguity, and establish a basis for tracking progress.
2. Understanding the Five SMART Criteria
2.1. S – Specific
A goal should clearly describe the desired outcome, the scope of work, and the people or teams involved. Employees should understand exactly what they are expected to accomplish.
Vague goals often lead to different interpretations between employees and managers.
Weak example: Improve customer service quality.
Clearer example: Improve the response process for customer support requests handled by the customer service department.
The second example identifies the activity and responsible department, but additional measures and a deadline are still needed to make it a complete SMART goal.
To make a goal specific, ask:
- What result needs to be achieved?
- Which team or individual is responsible?
- What scope of work does it cover?
- What should the final outcome look like?
2.2. M – Measurable
A goal needs a metric or assessment criterion that shows the degree of completion. Possible measures include revenue, conversion rate, processing time, error rate, or a clearly defined quality standard.
Weak example: Improve customer response speed.
Measurable example: Ensure that at least 90% of customer support requests receive a response within one business day.
To use this metric effectively, the business must define what counts as a response, where the data comes from, and how requests with incomplete information will be handled. Otherwise, different departments may report the same metric differently.
Choose measures that can be collected consistently, reflect the intended result, and do not encourage employees to maximize volume at the expense of quality.
2.3. A – Achievable
A goal should be challenging but realistic given the available resources, team capabilities, and operating conditions.
A goal that is too easy may not encourage meaningful improvement. Conversely, a goal far beyond the team's capabilities may reduce motivation or encourage employees to pursue targets at any cost.
Unrealistic example: Double revenue in one month without additional staff, budget, or new sources of customers.
Example requiring validation: Increase revenue by 15% in the next quarter based on current sales performance, available opportunities, and a specific action plan.
The 15% increase is illustrative, not a universal target. Before assigning a goal, managers should consider historical performance, team capability, budget, seasonality, and external factors.
2.4. R – Relevant
A goal should contribute to the organization's direction or address an important departmental issue.
A goal may be specific and measurable but still be unhelpful if it does not support current priorities.
For example, if a business is focused on improving profitability, increasing revenue at any cost may be inappropriate if sales and customer service costs grow faster than revenue.
Goals should be considered in relation to other objectives, such as revenue, profit, service quality, and customer satisfaction.
To assess relevance, ask:
- Which business priority does this goal support?
- Will the result create meaningful value?
- Could the goal conflict with another department's targets or responsibilities?
- Is a quality measure needed to avoid optimizing only one dimension?
2.5. T – Time-bound
A goal needs a completion date or a defined period of execution. A deadline helps employees prioritize their work and gives managers a basis for tracking and evaluating progress.
Weak example: Reduce recruitment processing time.
Time-bound example: Reduce the average time from receiving an approved recruitment request to submitting a shortlist of qualified candidates to no more than 10 business days during Q1 of the following year.
Ten business days is an illustrative target. The business should determine an appropriate timeframe based on the role, labor market, and internal recruitment process.
Important goals may also require interim checkpoints to identify problems early rather than waiting until the end of the cycle.
3. How to Set SMART Goals in Four Steps
Understanding the five SMART criteria is the first step. To apply them in practice, managers must turn a general direction into a measurable objective with an owner and an execution plan.
Step 1. Define the Desired Outcome
Start with the problem to solve or the result the business wants to improve. Do not begin by choosing an attractive number without understanding what the goal is intended to achieve.
For example, HR may discover that many new employees leave during their first few months. The goal could focus on improving recruitment quality and onboarding rather than simply setting a target for filling vacancies.
Clarify the following:
- What is the current problem?
- What outcome is desired?
- Which person or department is responsible?
- How does the result contribute to broader business goals?
Output: An initial goal that clearly describes the desired outcome.
Step 2. Choose Metrics and Define the Target
Next, select a suitable metric for evaluating the result. Establish the measurement method, data source, and current baseline before setting the target.
For example, if the business wants to reduce early employee turnover, it needs to define the current rate, the period being measured, and which employee groups are included.
A goal is difficult to evaluate when stakeholders have not agreed on the calculation method in advance.
Output: The metric, baseline, target, and data source.
Step 3. Assess Feasibility and Relevance
Compare the goal with available resources and current business priorities.
Managers should consider budget, employee capabilities, workload, historical data, and external factors that may affect results.
If a goal depends on several departments, identify the coordination requirements. If a metric could encourage undesirable behavior, consider adding a balancing measure.
For example, a target to increase the number of new customers may need to be considered alongside conversion rate, customer quality, or profit margin when these factors are important to the business strategy.
Output: A goal that has been assessed for feasibility, relevance, and necessary conditions.
Step 4. Set the Deadline, Owner, and Action Plan
A SMART goal must be translated into specific work. Define the deadline, accountable owner, key activities, and progress-review method.
The following template can help:
| Component | What to define |
|---|---|
| Goal | The specific result to achieve |
| Measurement | How the result will be calculated and assessed |
| Baseline | Performance at the starting point |
| Target | The desired result |
| Owner | The responsible individual or department |
| Deadline | Completion date or execution period |
| Action plan | The key activities required |
| Monitoring | Update frequency and review milestones |
Not every goal needs a complex form. For a simple objective, these details may fit into one line in a planning sheet. For cross-functional goals, documenting them more fully helps prevent confusion about accountability.
4. SMART Goal Examples for Different Departments
The following examples are illustrative. Their percentages and timelines are not universal standards and should be adjusted to the business's baseline data, resources, and operating conditions.
4.1. Sales Department Example
Initial goal: Increase sales.
This goal does not specify the required increase, timeframe, or measurement method.
SMART goal:
“Increase the sales department's revenue by 15% in Q4 compared with Q3 by improving lead conversion and implementing a customer engagement plan for existing customers.”
| SMART criterion | How it is demonstrated |
|---|---|
| Specific | Increase sales department revenue |
| Measurable | Revenue increases by 15% compared with Q3 |
| Achievable | Validate against sales data, lead availability, and team capability |
| Relevant | Supports the business's revenue growth objective |
| Time-bound | Complete during Q4 |
To execute this goal, the sales manager could review open opportunities, improve response times for potential customers, and monitor conversion rates at different stages of the sales process.
However, revenue should not be evaluated in isolation if the business also prioritizes profitability, returns, or customer quality. Additional metrics should reflect the actual strategy.
4.2. Human Resources Example
Initial goal: Improve recruitment efficiency.
SMART goal:
“Reduce the average time from receiving an approved recruitment request to submitting a shortlist of qualified candidates to no more than 10 business days during Q1 for standard recruitment roles.”
| SMART criterion | How it is demonstrated |
|---|---|
| Specific | Shorten the time required to submit a qualified candidate shortlist |
| Measurable | No more than 10 business days |
| Achievable | Validate against historical recruitment data and candidate availability |
| Relevant | Supports timely staffing needs |
| Time-bound | During Q1 |
To achieve this goal, HR could standardize recruitment requests, align screening criteria, develop candidate pipelines, and coordinate with hiring managers to reduce feedback delays.
The important point is not to sacrifice recruitment quality for speed. The business could also monitor the proportion of candidates who pass technical interviews or the proportion of new hires who meet expectations after their probation period.
4.3. Operations Department Example
Initial goal: Reduce errors in order processing.
SMART goal:
“Reduce the rate of orders requiring rework due to data-entry errors from the current baseline to below 2% of total orders in Q4 by standardizing data-entry forms and adding a verification step before order confirmation.”
| SMART criterion | How it is demonstrated |
|---|---|
| Specific | Reduce data-entry errors that lead to rework |
| Measurable | Below 2% of total orders |
| Achievable | Validate against the current error rate and root causes |
| Relevant | Reduces wasted effort and improves operational quality |
| Time-bound | Complete during Q4 |
To implement the goal, the operations team should identify common errors, revise forms, train employees, and monitor the number of orders requiring correction weekly or monthly.
If errors mainly originate from information provided by customers or other departments, simply telling operations employees to be more careful will not be enough. The process needs information verification and a coordination mechanism between the relevant parties.
4.4. Summary of SMART Goals by Department
| Department | Illustrative goal | Metric | Timeframe |
|---|---|---|---|
| Sales | Increase revenue compared with the previous period | Revenue growth rate | Q4 |
| Human resources | Shorten the time needed to submit qualified candidate shortlists | Average business days | Q1 |
| Operations | Reduce data-entry errors requiring rework | Percentage of orders requiring rework | Q4 |
| Customer service | Improve response speed | Percentage of requests answered within the defined timeframe | Monthly or quarterly |
| Finance and accounting | Reduce payment files requiring additional documentation | Percentage of files requiring corrections | Monthly or quarterly |
These examples are reference points. Before using them, businesses should establish a baseline, define how each metric is calculated, and select an appropriate target. The illustrative percentages should not be treated as universal standards.
5. Common Mistakes When Setting SMART Goals
Mistake 1: Setting a Goal Without an Action Plan
A clear goal alone does not produce results. Without defining the necessary activities, owner, and resources, the goal may remain a statement of intent.
How to avoid it: Break the goal into specific actions, assign owners, and establish review milestones.
Mistake 2: Setting Targets That Are Too High or Too Easy
Targets that exceed available resources can create unnecessary pressure. Targets that are too easy may not encourage improvement.
How to avoid it: Use historical data, actual capabilities, and market conditions to establish expectations. When data is limited, treat the initial target as an assumption to be tested.
Mistake 3: Choosing an Easy-to-Measure Metric That Does Not Reflect the Outcome
For example, increasing the number of sales calls does not necessarily increase revenue if call quality and conversion rates do not improve.
How to avoid it: Choose metrics that reflect the intended outcome and add quality measures where necessary.
Mistake 4: Creating Conflicting Departmental Goals
Sales may want to increase volume by accepting more orders, while operations is responsible for reducing errors and maintaining delivery times. Without alignment, one department's optimization may create problems for another.
How to avoid it: Align departmental goals with shared business priorities and agree on metrics that require cross-functional coordination.
Mistake 5: Assigning Goals Without Monitoring Progress
If performance is evaluated only at the end of a period, problems may be discovered too late to correct.
How to avoid it: Establish a review schedule appropriate to the goal's timeframe. A quarterly goal may require weekly or monthly checks depending on the work involved.
Mistake 6: Failing to Adjust When Conditions Change
Market conditions, budgets, staffing, or customer requirements may change, making the original assumptions less relevant.
How to avoid it: Reassess goals when significant changes occur. Any major adjustment should have a clear rationale, be agreed upon, and be documented so that targets are not changed arbitrarily.
6. How Are SMART Goals Different from KPIs and OKRs?
SMART, KPIs, and OKRs are related to goal management, but they are not interchangeable.
| Criterion | SMART | KPI | OKR |
|---|---|---|---|
| Nature | A framework for defining clear goals | A metric for monitoring performance or outcomes | A goal-setting framework built around objectives and key results |
| Key question | Is the goal clear, measurable, feasible, and time-bound? | How are results performing against a target or standard? | What do we want to achieve, and which key results demonstrate progress? |
| Typical components | Specificity, measurement, feasibility, relevance, timeframe | Metric, calculation method, target or evaluation threshold | Objective and Key Results |
| Primary use | Designing or reviewing goals | Monitoring performance and outcomes | Setting priorities and tracking progress over a cycle |
| How they work together | Helps assess goal quality | Provides data for SMART goals or OKRs | Can use SMART-style key results where appropriate |
For example, a business may set a SMART goal to reduce order-processing time, use KPIs to monitor actual processing times, and include a customer experience improvement objective in its quarterly OKR system.
The important point is to define the role of each method. SMART helps clarify goals, but it does not replace a performance measurement system or the organization's overall goal management approach.
7. How to Monitor SMART Goals and Improve Results
A SMART goal becomes valuable when it is monitored throughout execution. Managers need to know the current progress, the reasons for any gap against the plan, and which actions should be prioritized.
Start with four activities.
First, update data regularly. Define when results are recorded and who is responsible for updating them. Use a consistent data source to prevent departments from calculating the same metric differently.
Second, compare actual performance with the target. Assess completion, the remaining gap, and the direction of change. When a gap appears, distinguish between issues related to execution, resources, processes, or external factors.
Third, determine the next actions. Goal-review meetings should focus on decisions, obstacles to remove, and accountable owners rather than simply reporting numbers.
Fourth, adjust when there is a sound reason. If the goal no longer fits actual conditions, reassess the assumptions, resources, or timeframe. Significant changes should be agreed upon and recorded.
For businesses with multiple departments, monitoring also requires understanding how team results depend on one another. Revenue, for example, may depend on lead quality, response speed, delivery capacity, and post-sale service.
Hars may be an option for businesses exploring solutions to support work management and team coordination. When evaluating tools, verify actual product capabilities and choose a solution that fits the organization's operating model.
Explore Hars business management solutions
8. Frequently Asked Questions About SMART Goals
Do SMART goals always need a numerical target?
Not necessarily. However, every goal needs clear evaluation criteria. For qualitative goals, businesses can define output standards, acceptance criteria, or a consistent assessment scale.
Can SMART be used for personal goals?
Yes. SMART can be applied to learning, skill development, time management, and habit improvement. The key is to define the desired outcome, how it will be evaluated, and an appropriate timeframe.
Are SMART goals the same as KPIs?
No. SMART is a framework for designing clear goals. KPIs are metrics used to monitor performance or outcomes. A SMART goal may use one or more KPIs as measures of success.
Can SMART be used with OKRs?
Yes. SMART can help make objectives and key results more clearly expressed within an OKR system. However, SMART does not replace the entire OKR methodology, which also involves setting priorities and aligning key results with objectives.
How many SMART goals should each employee have?
There is no fixed number that works for every role. Businesses should prioritize a manageable set of important goals that fit each employee's responsibilities and workload. Too many goals can fragment resources and make priorities unclear.
Conclusion: Clear Goals Are the First Step Toward Effective Management
SMART helps businesses turn broad intentions into specific, measurable goals that fit available resources and have clear deadlines. When applied well, it helps employees understand expected outcomes, enables managers to monitor progress, and improves coordination between departments.
However, a SMART goal does not create results on its own. Businesses still need action plans, clear accountability, reliable data, and regular reviews. Goals should also be based on actual conditions rather than attractive but unsupported numbers.
For small businesses, a practical starting point is to choose one important goal for each relevant department, define how success will be measured, assess feasibility, and agree on a deadline. Regular monitoring then helps teams address obstacles and improve results.
Looking to connect goals with your team's actual work and progress? Explore Hars business management solutions.
References
- Doran, G. T. (1981). There's a S.M.A.R.T. Way to Write Management's Goals and Objectives. Management Review.
- Drucker, P. F. (1954). The Practice of Management. Harper & Row.
- Business management resources on goal setting and performance measurement.